BPJS Kesehatan: Pahami Batasan Layanan agar Tidak Kecewa
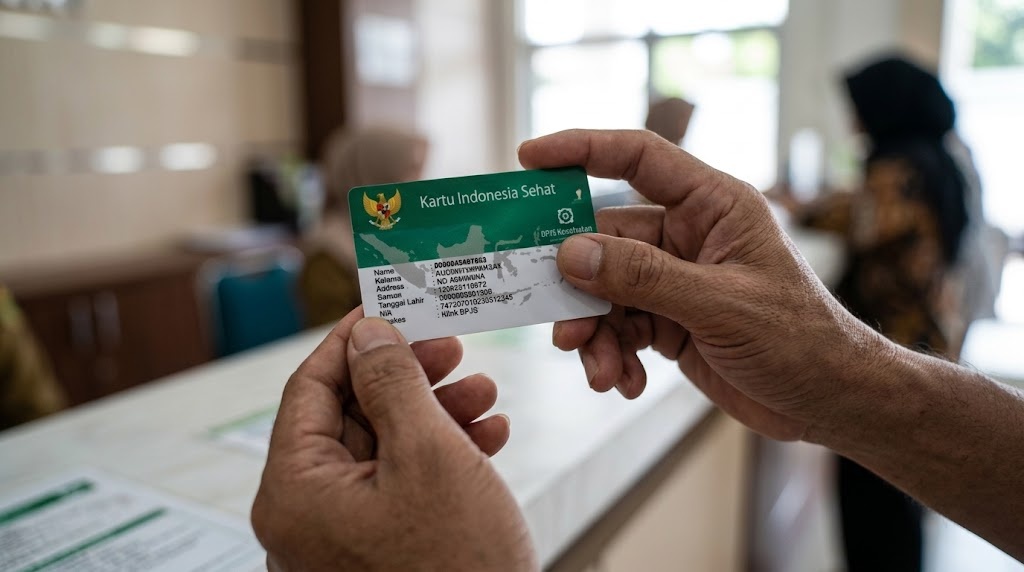
Meskipun menjadi andalan jutaan masyarakat Indonesia untuk mengakses layanan kesehatan, BPJS Kesehatan memiliki batasan cakupan yang seringkali luput dari perhatian. Faktanya, ada lebih dari 20 jenis pelayanan medis yang secara eksplisit tidak ditanggung oleh sistem jaminan sosial ini. Pengetahuan akan hal ini menjadi krusial agar masyarakat tidak kaget atau kecewa saat membutuhkan penanganan medis tertentu. NARASITA menyadari pentingnya informasi ini bagi publik.
Misalnya, banyak yang berasumsi bahwa semua kondisi darurat akan dicover penuh, namun realitanya tidak selalu demikian. Sebuah studi dari Pusat Kebijakan dan Manajemen Kesehatan Universitas Gadjah Mada (PKMK UGM) pada tahun 2021 menunjukkan bahwa masih banyak peserta BPJS Kesehatan yang belum sepenuhnya memahami hak dan kewajiban, termasuk jenis layanan yang tidak terjamin. Ketidakpahaman ini seringkali berujung pada masalah finansial tak terduga.
Jenis Pelayanan Medis yang Tidak Dicover BPJS Kesehatan
Pemerintah melalui Peraturan Presiden Nomor 82 Tahun 2018 tentang Jaminan Kesehatan telah secara jelas menguraikan berbagai pengecualian ini. Penting bagi setiap peserta untuk memahami daftar ini agar dapat membuat perencanaan keuangan yang lebih baik atau mencari alternatif pembiayaan.
1. Pelayanan yang Tidak Sesuai Prosedur
- Pelayanan kesehatan yang tidak sesuai dengan prosedur medis: Termasuk tindakan yang dilakukan di luar rujukan yang semestinya atau tidak mengikuti alur yang ditentukan.
- Pelayanan di fasilitas kesehatan yang tidak bekerja sama dengan BPJS Kesehatan: Kecuali dalam kondisi gawat darurat.
2. Pelayanan Estetika dan Komplementer
- Pelayanan kesehatan yang bertujuan untuk tujuan estetika: Seperti operasi plastik untuk mempercantik diri, suntik silikon, atau tindakan lain yang tidak berkaitan dengan fungsi medis.
- Pelayanan kesehatan gigi yang bersifat kosmetik: Contohnya, pemasangan behel untuk tujuan estetika atau veneers gigi.
- Pelayanan kesehatan tradisional dan komplementer: Kecuali yang terbukti secara ilmiah aman dan efektif serta telah diakui oleh Kementerian Kesehatan.
3. Kondisi Khusus dan Penyalahgunaan
- Pelayanan kesehatan akibat bencana alam: Ini menjadi tanggung jawab pemerintah pusat atau daerah.
- Pelayanan kesehatan akibat kecelakaan kerja atau penyakit akibat kerja: Ini ditanggung oleh program Jaminan Kecelakaan Kerja (JKK) BPJS Ketenagakerjaan.
- Pelayanan kesehatan pada kasus percobaan bunuh diri atau akibat tindak pidana: Seperti perkelahian atau kekerasan.
- Penyakit atau cedera akibat kesengajaan untuk menyakiti diri sendiri.
- Pelayanan kesehatan yang diakibatkan oleh ketergantungan obat dan alkohol.
4. Alat Kesehatan dan Penunjang Tertentu
- Alat kesehatan dan implan: Yang tidak termasuk dalam daftar tanggungan BPJS Kesehatan atau yang tujuan penggunaannya di luar indikasi medis.
- Alat bantu kesehatan yang tidak standar: Seperti kacamata, alat bantu dengar, atau protesa yang melebihi standar BPJS Kesehatan.
- Pelayanan alat kontrasepsi: Atau pelayanan kesehatan yang berkaitan dengan infertilitas, kecuali yang termasuk dalam program keluarga berencana pemerintah.
5. Lain-lain
- Pelayanan kesehatan yang tidak ada indikasi medis: Misalnya, pemeriksaan kesehatan rutin (medical check-up) tanpa keluhan tertentu.
- Pelayanan kesehatan yang dilakukan di luar negeri.
- Pelayanan kesehatan pada saat bakti sosial.
- Pelayanan kesehatan yang merupakan dampak dari tindak pidana terorisme.
- Pelayanan kesehatan yang berkaitan dengan masalah hukum.
- Pelayanan yang terkait dengan transplantasi organ non-vital.
- Pelayanan kesehatan akibat wabah atau kejadian luar biasa: Ini menjadi tanggung jawab pemerintah.
Tips untuk Peserta BPJS Kesehatan
Memahami daftar pengecualian ini adalah langkah pertama yang baik. Selanjutnya, disarankan untuk selalu berkomunikasi dengan fasilitas kesehatan atau kantor BPJS setempat jika ada keraguan mengenai cakupan suatu layanan. Jangan ragu bertanya secara detail sebelum menjalani prosedur medis untuk menghindari kejutan finansial. Memiliki dana darurat atau asuransi tambahan juga dapat menjadi solusi untuk mengantisipasi biaya layanan yang tidak ditanggung BPJS Kesehatan.