Mengapa Utang Konsumtif Menjadi Jebakan Tak Terduga?
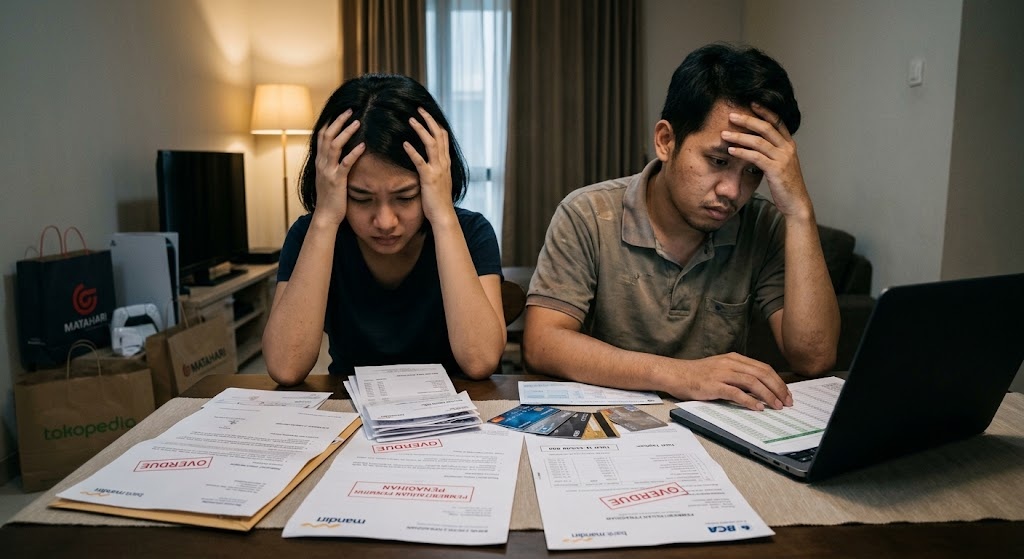
Di tengah pusaran gaya hidup modern yang serba cepat dan penuh godaan, fenomena utang konsumtif seakan menjadi bayangan yang sulit dihindari. Ironisnya, banyak individu terjebak dalam lingkaran setan ini bukan karena kebutuhan mendesak, melainkan dorongan emosional dan ilusi kebahagiaan sesaat. Padahal, utang jenis ini dapat menjadi beban finansial jangka panjang yang merusak stabilitas ekonomi seseorang.
Sebagai platform yang selalu berkomitmen pada literasi finansial, NARASITA memahami betul urgensi untuk membekali masyarakat dengan strategi jitu agar terbebas dari jeratan ini. Sebuah survei dari Otoritas Jasa Keuangan (OJK) pada tahun 2023 menunjukkan bahwa tingkat literasi keuangan masyarakat Indonesia masih di angka 49,68%, sementara tingkat inklusi keuangan mencapai 85,10%. Kesenjangan ini mengindikasikan bahwa meskipun banyak orang memiliki akses ke produk keuangan, pemahaman mereka tentang pengelolaan yang sehat masih perlu ditingkatkan, termasuk dalam konteks utang konsumtif.
Penyebab Utama Terjebak Utang Konsumtif
Memahami akar masalah adalah langkah pertama untuk mengatasinya. Beberapa faktor utama yang seringkali mendorong seseorang terjebak dalam utang konsumtif antara lain:
- Gaya Hidup Hedonistik: Keinginan untuk selalu mengikuti tren atau memiliki barang-barang mewah seringkali mengesampingkan kemampuan finansial.
- Promosi Agresif: Penawaran cicilan ringan dan diskon besar dari penyedia barang/jasa dapat memicu pembelian impulsif.
- Kurangnya Perencanaan Keuangan: Tanpa anggaran yang jelas, pengeluaran cenderung tidak terkontrol.
- Tekanan Sosial: Tuntutan untuk “terlihat kaya” atau “tidak kalah dengan teman” bisa menjadi pemicu kuat.
- Kemudahan Akses Kredit: Ketersediaan kartu kredit atau pinjaman online yang mudah diakses turut berkontribusi.
Strategi Efektif Menghindari Utang Konsumtif
Untuk melangkah menuju kebebasan finansial, beberapa strategi konkret berikut dapat diterapkan secara konsisten:
1. Susun Anggaran Bulanan yang Ketat
Membuat anggaran adalah pondasi utama pengelolaan keuangan. Catat semua pemasukan dan pengeluaran secara detail. Alokasikan dana untuk kebutuhan pokok, tabungan, investasi, dan hiburan. Patuhi anggaran yang telah dibuat untuk menghindari pengeluaran yang tidak perlu.
2. Bedakan Kebutuhan dan Keinginan
Sebelum melakukan pembelian, tanyakan pada diri sendiri: apakah ini benar-benar kebutuhan atau sekadar keinginan sesaat? Prioritaskan kebutuhan dasar seperti makanan, tempat tinggal, dan transportasi. Tunda pembelian barang-barang yang bersifat keinginan sampai Anda memiliki dana yang cukup tanpa harus berutang.
3. Hindari Pembelian Impulsif
Teknik sederhana seperti menunggu 24-48 jam sebelum membeli barang yang tidak direncanakan dapat sangat membantu. Selama periode ini, pertimbangkan kembali urgensi dan dampaknya terhadap anggaran Anda. Jauhi lingkungan yang memicu pembelian impulsif, seperti pusat perbelanjaan atau situs e-commerce, jika tidak ada keperluan mendesak.
4. Prioritaskan Menabung dan Berinvestasi
Sisihkan sebagian dari pendapatan Anda untuk tabungan dan investasi sebelum digunakan untuk hal lain. Membangun dana darurat adalah krusial untuk menghadapi situasi tak terduga tanpa harus bergantung pada utang. Dengan dana darurat, Anda tidak akan terpaksa meminjam uang untuk biaya kesehatan tak terduga atau perbaikan rumah.
5. Evaluasi Kembali Penggunaan Kartu Kredit
Kartu kredit dapat menjadi alat yang berguna jika digunakan dengan bijak. Namun, jika Anda sering kesulitan melunasi tagihan penuh setiap bulan, pertimbangkan untuk mengurangi penggunaannya atau bahkan menutup kartu kredit yang tidak esensial. Hindari gesek tunai karena bunga yang sangat tinggi.
6. Tingkatkan Literasi Finansial
Luangkan waktu untuk mempelajari prinsip-prinsip dasar keuangan, investasi, dan manajemen risiko. Sumber daya seperti artikel di NARASITA, buku, seminar, atau kursus online dapat sangat membantu meningkatkan pemahaman Anda. Semakin Anda memahami bagaimana uang bekerja, semakin baik Anda dalam mengelolanya.
7. Kembangkan Gaya Hidup Hemat dan Bersyukur
Alih-alih terus membandingkan diri dengan orang lain atau mengejar standar hidup yang tidak realistis, fokuslah pada apa yang Anda miliki. Mengembangkan kebiasaan hidup hemat tidak berarti pelit, melainkan bijaksana dalam mengelola sumber daya. Rasa syukur dapat mengurangi keinginan berlebihan untuk membeli barang-barang yang sebenarnya tidak dibutuhkan.
Mengatasi jebakan utang konsumtif bukanlah proses instan, melainkan perjalanan yang membutuhkan komitmen dan disiplin. Dengan menerapkan strategi-strategi di atas secara konsisten, seseorang tidak hanya akan terbebas dari beban finansial, tetapi juga membangun fondasi keuangan yang lebih kokoh untuk masa depan. Kebebasan finansial bukanlah tentang memiliki segalanya, melainkan tentang memiliki kendali atas keuangan Anda dan kemampuan untuk membuat pilihan yang selaras dengan tujuan hidup.