Paradoks era digital kian nyata: kaum muda, khususnya Gen Z, dihadapkan pada godaan gaya hidup sosial yang kian massif, namun pada saat yang sama dituntut untuk melek finansial dan mempersiapkan masa depan. Sebuah survei dari Northwestern Mutual pada tahun 2023 menunjukkan, 61% Gen Z merasa kesulitan mengelola keuangan mereka, dengan pengeluaran untuk hiburan dan gaya hidup menjadi salah satu faktor terbesar. Bagaimana mungkin generasi yang fasih teknologi ini justru kesulitan menabung? Artikel dari NARASITA ini akan mengupas tuntas strategi menabung cerdas bagi Gen Z, tanpa harus mengorbankan kesenangan.
Mengapa Gen Z Sulit Menabung di Tengah Gaya Hidup Nongkrong?
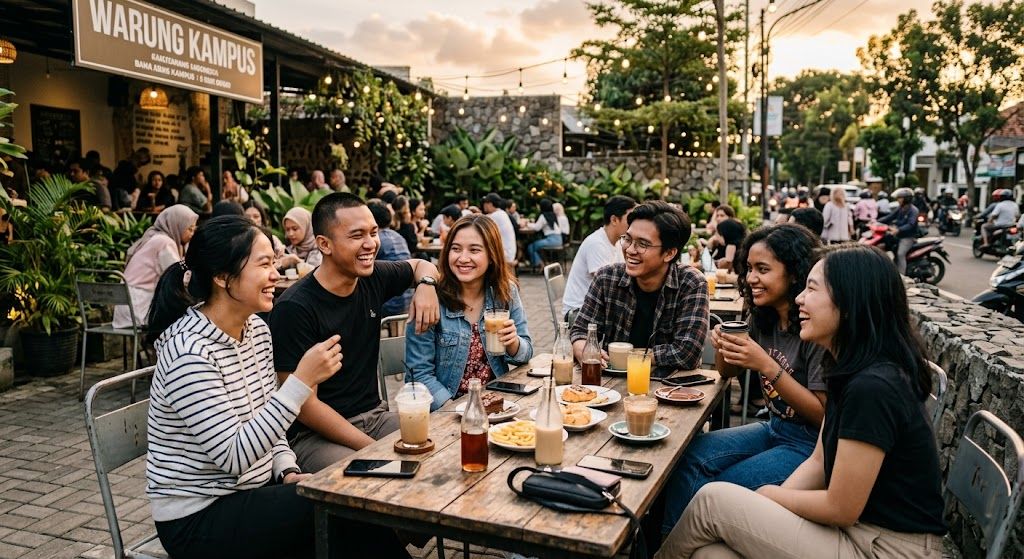
Gaya hidup nongkrong, entah itu di kafe kekinian, festival musik, atau sekadar hangout di pusat perbelanjaan, seolah menjadi bagian tak terpisahkan dari identitas Gen Z. Keinginan untuk tetap relevan dan terlibat dalam lingkungan sosial seringkali berujung pada pengeluaran yang tidak terencana. Media sosial, dengan segala platformnya, turut memperparah fenomena ini, menciptakan standar gaya hidup yang kadang di luar jangkauan finansial. Dorongan untuk “FOMO” (Fear of Missing Out) menjadi pemicu utama di balik keputusan impulsif untuk menghabiskan uang.
Selain itu, kurangnya literasi finansial formal di bangku pendidikan juga menjadi kendala. Banyak Gen Z yang baru mulai belajar mengelola uang saat mereka sudah mulai berpenghasilan, seringkali setelah terlanjur memiliki kebiasaan belanja yang kurang bijak.
Strategi Jitu Menabung untuk Gen Z Tanpa Harus Karantina Sosial
1. Anggaran Kreatif: Bukan Pembatas, Tapi Pemandu
- Buat Pos Anggaran Hiburan: Jangan melarang diri untuk nongkrong, tapi alokasikan dana khusus. Misalnya, sisihkan 10-15% dari pendapatan untuk ‘dana kesenangan’ yang bisa digunakan tanpa rasa bersalah.
- Gunakan Aplikasi Keuangan: Banyak aplikasi seperti Mint, YNAB (You Need A Budget), atau bahkan fitur bawaan di bank yang dapat membantu melacak pengeluaran secara otomatis dan membuat kategori.
- Prinsip 50/30/20: Alokasikan 50% pendapatan untuk kebutuhan (needs), 30% untuk keinginan (wants), dan 20% untuk tabungan dan investasi. Sesuaikan persentase ini sesuai prioritas dan kondisi keuangan pribadi.
2. Prioritaskan Pengeluaran Sosial yang Bermakna
Tidak semua aktivitas sosial mengharuskan pengeluaran besar. Gen Z dapat memilih aktivitas yang lebih hemat namun tetap memberikan koneksi sosial yang kuat.
- Nongkrong Ekonomis: Alih-alih kafe mahal, pilih kedai kopi lokal, piknik di taman, atau aktivitas di rumah teman.
- Cari Promo dan Diskon: Manfaatkan aplikasi diskon, promo hari tertentu, atau program loyalitas untuk aktivitas hiburan.
- Fokus pada Pengalaman, Bukan Barang: Prioritaskan pengalaman seperti kursus singkat, jalan-jalan ke tempat baru, atau kegiatan yang memperkaya diri, daripada membeli barang-barang konsumtif yang cepat usang.
3. Automatisasi Tabungan Sejak Dini
Salah satu cara paling efektif adalah dengan membuat tabungan otomatis. Begitu gaji atau pendapatan masuk, sejumlah dana langsung ditransfer ke rekening tabungan terpisah.
- Fitur Auto-Debit: Atur transfer otomatis dari rekening utama ke rekening tabungan atau investasi setiap kali pendapatan diterima.
- Rekening Terpisah: Pisahkan rekening untuk kebutuhan sehari-hari dengan rekening tabungan/investasi agar tidak tergoda untuk menggunakannya.
- Prioritaskan Tujuan: Tentukan tujuan menabung (misalnya, dana darurat, DP rumah, liburan). Tujuan yang jelas akan memotivasi untuk menabung lebih konsisten.
4. Cari Sumber Penghasilan Tambahan
Di era ekonomi kreatif ini, mencari penghasilan tambahan bukanlah hal yang sulit bagi Gen Z. Banyak peluang yang bisa dimanfaatkan untuk menambah pundi-pundi tabungan.
- Freelance atau Kerja Sampingan: Manfaatkan keterampilan digital seperti desain grafis, menulis konten, manajemen media sosial, atau kursus daring.
- Jual Barang Tidak Terpakai: Manfaatkan platform e-commerce atau media sosial untuk menjual barang-barang yang tidak lagi digunakan.
- Investasi Awal: Mulai investasi dalam instrumen yang relatif stabil dan sesuai dengan profil risiko, seperti reksa dana atau emas, bahkan dengan nominal kecil. Ini membantu uang bekerja untuk diri sendiri.
5. Terapkan ‘Delayed Gratification‘
Melatih diri untuk menunda kesenangan instan adalah kunci menabung. Alih-alih membeli sesuatu secara impulsif, berikan waktu jeda untuk mempertimbangkan apakah pembelian itu benar-benar diperlukan atau hanya keinginan sesaat.
Menabung bagi Gen Z bukanlah tentang mengorbankan masa muda, melainkan tentang membangun fondasi finansial yang kokoh untuk masa depan, sembari tetap menikmati kehidupan sosial secara bijak. Dengan perencanaan yang tepat dan disiplin, impian finansial dapat dicapai tanpa harus kehilangan momen-momen berharga bersama teman.